2026/09/18
現在、政府は2030年代早期に宇宙関連の市場規模を8兆円に拡大するという目標を掲げており、経済産業省ではその達成に向けて、人工衛星やロケット等の宇宙機器産業の国際競争力の強化、衛星通信・データ提供等の宇宙ソリューション産業の振興に取り組んでいる。宇宙というビジネスフロンティアをどう開拓していくべきか、新生・宇宙産業課の初代課長・髙濵航氏に語ってもらった。
Tweet
「宇宙を日本の力とする」
実はかつて、通商産業省内に宇宙産業課という部署が存在したのですが、その後航空機武器課の中に宇宙産業室という形で組み込まれ、2年前の2024年に改めて宇宙産業課として新設されました。従いまして、私が初代課長という位置付けになります。
では宇宙産業課はどのような仕事をするのか。政府における宇宙関係の部門としては、内閣府に宇宙開発戦略推進事務局があり、また一般には国立研究開発法人・宇宙航空研究開発機構(JAXA)がよく知られていると思います。その中で経済産業省としては、宇宙を一つの産業として捉え、それが経済の火付け役になってこそ付加価値を発揮できるとの観点から、われわれ宇宙産業課の存在意義を、英語では〝IGNITE OUR ECONOMY〟と定義しています。
技術面は既にJAXAや産業界を中心に大きな進展を見せていますので、今後はそれが事業として成り立ち、産業として広がっていくことが望まれます。しかし、その産業構造がいまだ確立しているとは言い難いのが最大の課題です。従って創出された技術を産業化することが、われわれが担うべき役割となります。課には計18人の職員がおり、地方自治体や民間企業、JAXAなど多様なバックグラウンドを有した混成チームにて政策立案にあたっています。
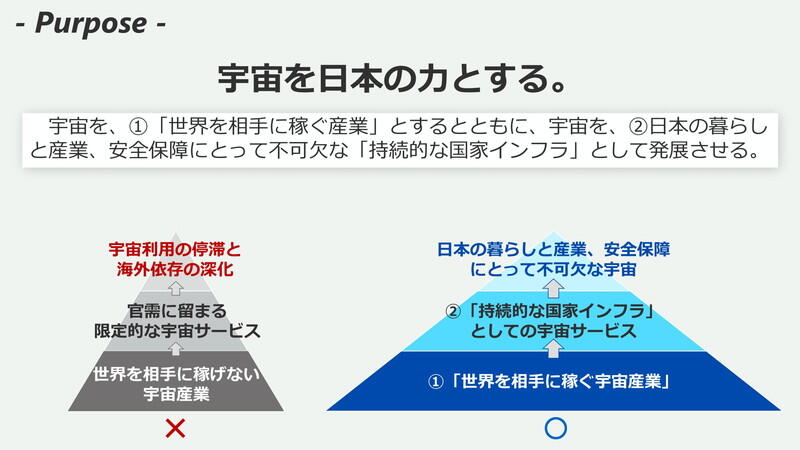
周知の通り宇宙利用に関する産業は世界で急伸していますが、その中で日本の宇宙産業が官需に留まると、宇宙サービスの展開が極めて限定的となり、増加する需要を前にしながら稼げない宇宙産業、という状態になりかねません。この点はわれわれが最も避けたい展開です。それ故このベクトルを外に向け、世界を相手に稼ぐ宇宙産業、継続的な国家インフラとしての宇宙サービスの確立を図ります。もって、日本の暮らしと産業、安全保障にとって宇宙が不可欠となることが、われわれの目指すところです。
こうした背景の下、われわれの宇宙産業課は日本語では〝宇宙を日本の力とする〟ことをパーパスとして掲げています。すなわち宇宙を、①「世界を相手に稼ぐ産業」とするとともに、②日本の暮らしと産業、安全保障にとって不可欠な「持続的な国家インフラ」として発展させる、という思いで仕事をしています。実際に関係事業者はほぼ一様に、産業としての収益追求以上に、次世代のための国家インフラを構築するのだ、という理念でほぼ一致しており、われわれもそれに応えることを目標とするものです。
停滞の背景に分野間の相互抑制
とはいえ、目指す姿と現状とは少なからずギャップがあるのも確かです。
例えば2014~24年までの10年間の、国別ロケット・衛星の打ち上げ実績を比較すると、米国は22回から153回へ約7倍、中国が18回から66回へと約3・5倍へと実績を伸ばしてきました。対して日本は4回から5回、ちなみに翌25年は3回と、ほとんど伸びが停滞している状況です。この停滞が続くと、成長する宇宙関連世界市場の獲得機会を逃すだけでなく、安全保障上のリスクとなる可能性も否定できません。
なぜこのような停滞を招くのか。解析してみると、成長に必要な衛星の製造と打ち上げ機会、サービス等宇宙利用の三要素がそれぞれ角逐して相互に成長を抑制し合っている構図が明らかになりました。
つまり、メーカーは発注が少ないので衛星をつくれない、打ち上げ事業者は衛星が少ないから必然として打ち上げ機会も減る、サービス事業者はもっと衛星が宇宙に飛んでいればいろいろなサービス展開が可能なのに、といった原因を他責する三すくみの構図です。しかも相互批判が脱却への切磋琢磨に転嫁すればよいのですが、むしろ各事業者がこの相互抑制状態に安逸し、結果として年間数回の打ち上げが業界の最適解という状態が続いてきました。
むろん、新しくロケットを飛ばすのは容易なことではありません。例えばロケットを新しく発射するには、その航行経路を計算し、それに合わせて安全確認をする飛行解析が必要になるのですが、実際にそれをやろうとすると1年はかかると言われています。なぜなら打ち上げ数が少ないということは収益も少なく、必然として専門技術者を確保できない、結果として長期化するという負のスパイラルに陥ります。しかし打ち上げ回数を増やそうにも、部品調達をはじめサプライチェーンがその需要に応えきれないのが現実です。
いずれにしろ、掲げた目標達成のためには、衛星製造が多く打ち上げ機会も多く、宇宙利用のサービスが活性化している、という状態へ転化させる、伸びる分野が他の分野を引き上げる、という〝自律的に成長し続ける構造〟へと変革していかねばなりません。そしてその変革は、経済産業省しかできないミッションだと認識しています。
アジアにおける宇宙経済圏構築
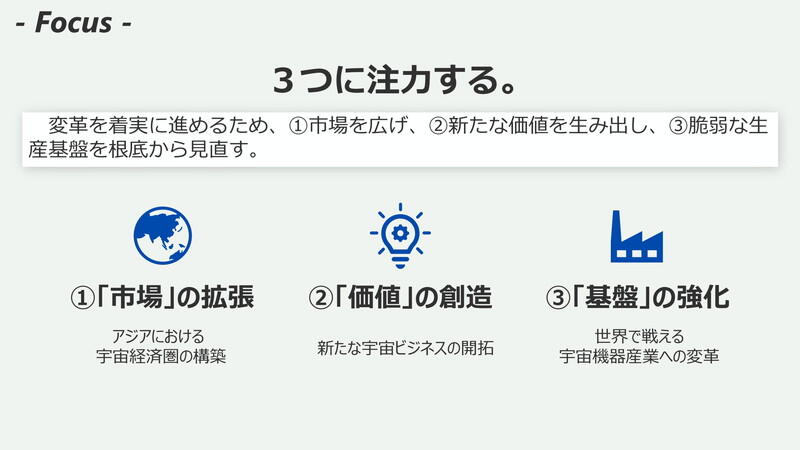
その変革を着実に推進するには、以下の三点に注力すべきだと考えています。すなわち①「市場」の拡張、特にアジアにおける宇宙経済圏の構築を目指します。②「価値」の創造、新たな宇宙ビジネスの開拓です。これは技術面だけでなくマーケットルールを作ることなども含まれます。③「基盤」の強化です。脆弱なサプライチェーンを強化し、世界で戦える宇宙機器産業への変革を図る、等々です。では、具体的な取り組み内容を以下、ご紹介したいと思います。
まず、「市場」の拡張について。現在、UAEが宇宙における中東のリーダーとなることを目指しており、われわれとしても官民ともに連携しながら市場の拡大を目指しています。他方、サウジアラビアとも二国間連携の促進を図っているところです。
また、ベトナムに宇宙センターを設立し衛星をつくる、その衛星を日本のロケットで打ち上げるという構想があり、これらをパッケージにしたODA(政府開発援助)という形で協力を進めています。ベトナムとして求める衛星を日本の企業がしっかり受注し、かつ衛星を運用するための施設や打ち上げるロケットなどもトータルで支援するという枠組みで、ベトナムとは非常に良好な関係が構築されています。むしろベトナムにおける衛星の準備の方が先行しておりまして、日本側の打ち上げ体制の整備が望まれています。
さらにタイも、自前の衛星を打ち上げ、国内産業として宇宙を位置付けようと注力しています。タイはODAではなく同国の予算として衛星をつくることを目指しており、日本も参加を求める声がかけられました。タイの予算でプロジェクトを組む分、タイとしては、日本がどのような形でタイの産業発展に貢献できるか、相談を進めているところです。