2026/10/09
森信 今から20年ほど前に、私が給付付き税額控除の導入を提唱した直接の動機は、所得控除である配偶者控除への疑問でした。つまり、旦那さんの給与に応じて奥さんの内助の功へ配慮する減税額が多くなったり少なくなったりする制度はおかしい、という問題意識です。少なくとも、所得控除を税額控除にすべきだと考えました。では税金を払っていない者についてはどうするのか、それなら給付付きにしようじゃないか、と。それが給付付き税額控除導入論のスタートだったのです。
翁 そうだったのですね。配偶者控除それ自体は〝年収の壁〟にはなっていないのですが、そうはいっても夫の所得控除額が妻の収入によって影響を受ける構造であるため、それならば夫の手取りを減らさないように、働く時間を抑制して、控除が受けられる働き方を選択する妻も少なくないかと思います。
就業調整については給付付き税額控除の議論の過程で、同志社大学の奥平寛子先生達による女性の就労に関する年収の分布グラフが資料として提示されたのですが、直近のデータを見てもやはり100万円くらいが一つのピークになっています。この20年間、最低賃金は大幅に上昇しているにもかかわらず、です。現実として、社会保険制度の〝年収の壁〟や税制などにより、女性の就業調整が続いていることが明白で、これは大きな課題だと捉えています。
森信 それ故に、給付付き税額控除イメージ図に書かれている「年収の壁に配慮した一定の加算」という左端の三角形の部分をきちんと手当てすることが重要となります。
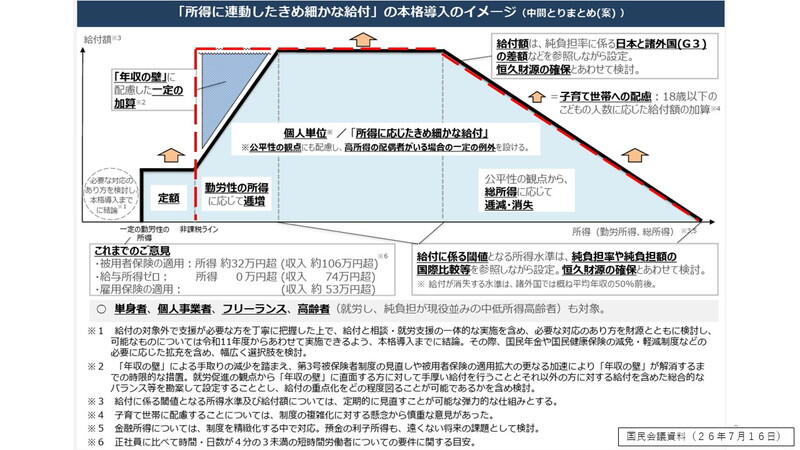
翁 就業調整について制度設計上意識することは重要です。私は議論の際に給付対象は世帯単位ではなく個人単位とすべき、という点を主張しました。よほど夫の収入が高額ならともかく、一般の世帯でそうした就業調整をしなくて済むような制度にすることが、女性の潜在能力の発揮を推進することになると思います。少なくとも現状の制度が、そうした活躍の阻害要因となっていることがデータで確認できているので。ただし、年収の壁に配慮した加算が固定化し、第3号の見直しを妨げないようにすること、今秋導入予定の保険料調整制度などと機能が重ならないようにすることなど、留意点もあります。
森信 給付付き税額控除の議論が所得税改革の一環として議論されてきた以上、これからいかに所得税改革という原点へつなげていくかが重要になります。これについては政府税制調査会の会長としていかがお考えでしょうか。
翁 その通りだと思います。今のところまだ政府税調では所得税改革について本格的に議論をしていないのですが、今般の実務者会議のとりまとめをみても、所得再分配という観点から、所得控除から税額控除へという流れを検討すべきことが明らかになりつつあるのではないかと思います。
森信 おそらく財務省も政府税調の議論を始めたいと思っているのではないかと推察します。
翁 実際に昨年、石破政権時の令和7年度税制改正法に議論を開始する旨が明記されているのですが、検討を本格化する前に今回の給付付き税額控除に向けた議論がスタートすることになりました。
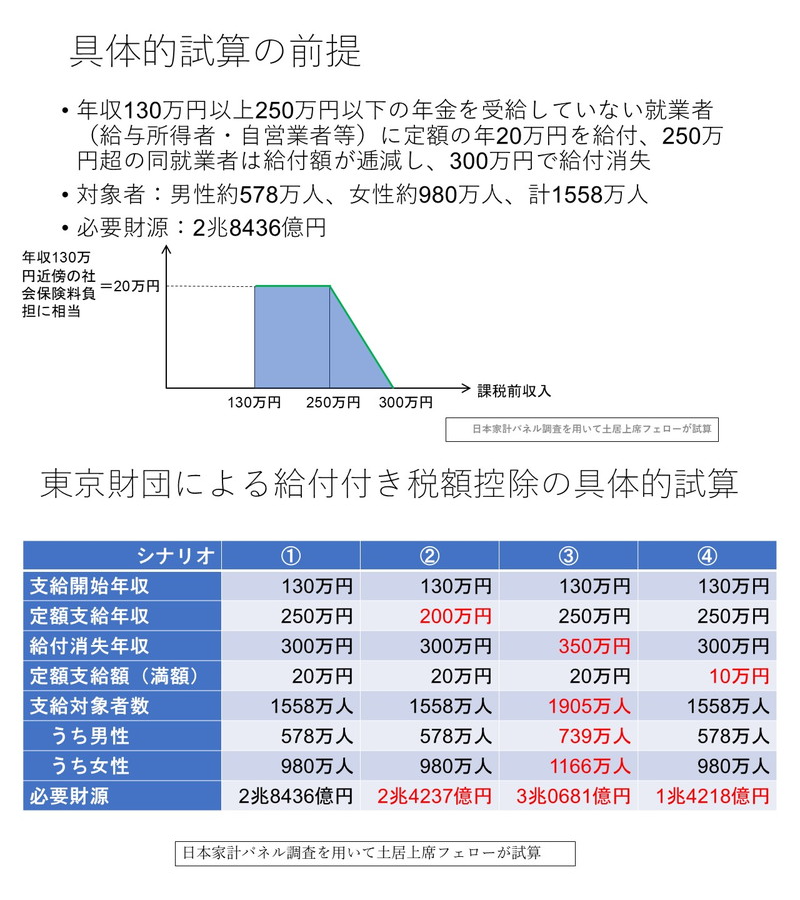
森信 私は、東京財団で具体案を公表しました。「勤労者が社会保険料を払い始める130万円の年収から年20万円の支給がスタートし、250万円まで定額、その後は所得に応じて逓減し300万円で打ち切りとなる。20万円の根拠は、130万円の者の社会保険料本人負担がおよそ20万円(15%)ということで、これにより働き止めをする『壁』をなくす効果が見込まれる」というもので、支給対象者は1500万人超、必要財源は2・4兆円と試算されます。
これを恒久財源でねん出するのは大変です。私は所得税改革については、金融所得税改革や高額所得者のミニマムタックスをさらに引き上げるなど、控除の見直しだけでなく所得税全体の累進性を高めるような方策を検討すべきだと考えています。もちろんEBPMを活用した租税特別措置の見直しも必要になります。
租税特別措置の見直しとEBPM
翁 租税特別措置の見直しは大変重要なテーマです。周知の通り、政策効果の乏しい減税や補助金などを見直す「日本版DOGE」で、120件の点検対象のうち廃止の方向が示されたのは1件だけでした。もっとしっかり見直しを図らねばなりません。
2024年1月に私が政府税調の会長に任命されてから、大阪大学国際公共政策研究科教授の赤井伸郎先生を座長としたEBPM(evidence-based policy making =証拠に基づく政策立案)の専門家会合がスタートし、開催回数は多くないのですが、大変充実した議論を展開しています。賃上げ税制などの租税特別措置も検討され、エビデンスをもとに実際の見直しも進みました。研究開発税制の設計でも、インセンティブの効果が表れていないものがあることが明確になっています。このように、検証に基づいた客観的な議論を深めれば政策効果の有無が明らかになりますので、EBPMを通じて、租税特別措置の見直しを実現するべきだと思います。
森信 「日本版DOGE」の議論には、政府税調も参画されているのでしょうか。
翁 ダイレクトに関わっているわけではないですが、政府税調のEBPM専門家会合の成果については共有し、活用していただいています。主税局の方には、政府税調の議論の成果を与党税調の議論の参考にもしていただいていると伺っています。
森信 EBPMについてはこれまで政府が何度も繰り返し掲げてきて、今回も有識者を取り揃えて議論しているのですから、何らかの成果を出さねばなりません。
翁 霞が関の相手省庁の方も議論に参加していただいていますが、所管省庁に一緒に考えてもらうことも必要です。
森信 そうですね、相対する省庁同士が共に議論することは非常に有意義ですね。
翁 今回のEBPM議論は、ご指摘の通り優れた有識の専門家の方が多数参画しており、充実した議論が展開されてきましたが、こうした検証は今後も継続し、見直しに結び付けていくことが大切です。
森信 議論の展開が期待されます。
翁 昨年秋の政府税調総会時に高市総理からご指示いただいたのですが、その要点もEBPMと所得税の在り方についての議論を進めること、の大きく2点でした。人的控除の在り方等について見直しなどの議論を進める必要があるという点は、政府税調委員の共通認識にもなっていると思います。まずは昨年度インフレに対応する基礎控除等の額の見直しを議論し、論点整理をしましたが、最終的には2年に1度見直し、CPI(消費者物価指数)を基準にする、という方向となりました。
より簡素に、負担が少ない方式を
森信 今回の案で私が重要だと捉えているのが、イメージ図の最左端に位置する「定額」給付の部分です。課税最低限以下の者に給付するわけですが、どこが課税最低限以下の所得の人の把握をするのか。税務署は業務過多となりとても把握できない、地方自治体が限られた人員で対応することにならざるを得ない。きちんとした所得把握がこれからの課題となります。
翁 はい、私も所得把握が非常に大きな課題だと認識しています。
森信 私は、マイナポータルを活用した所得申告制度の導入を以前から提唱し、だいぶ実現してきましたので、さらに拡充していく必要があると考えています。
さらにギグワーカーやスポットワーカーなどプラットフォーム経由で所得を得る者については、プラットフォーマーが何らかの手助けや義務を負うべきだと考えています。
プラットフォーマーがそこで働く者にデジタルで正しく情報を流し彼らがe-tax を通じて簡便に申告をする仕組みをつくるべきです。そうすればギグワーカーの人たちも自分できちんと申告するようになると思います。
翁 そうした方々は、所得も雑所得としている人も多いのではないでしょうか。事業性の雑所得は、むしろ事業所得の方に含めるなどの対応を図っていかないとなかなか難しいと思います。
森信 それらの点も政府税調の仕事になりますね。同時に個人事業主であるギグワーカーの人たちは、経費は全て実額になり、給与所得者の概算控除である給与所得控除は使えません。そこで租特にある家内労働者の特例を活用して、彼ら(いわゆる雇用的自営)にも給与所得者の最低保証と同額の概算控除を導入してはどうかと考えております。この点はぜひ、政府税調における今後の議論のテーマとしていただくことを期待します。
翁 そうですね、より簡易な形で事務負担が軽くなる仕組みを考えるべきです。
日本のサラリーマンの場合、年末調整で一括して処理されているので平素は納税の実感に乏しいのが現状です。しかし、国としてデジタル化を一層進めて、確定申告の手続きを可能な限り簡単にできるようにして納税者の事務負担を軽くすれば、確定申告を活用して給付付き税額控除を受ける人も広げられるのではないかと思います。
インタビューを終えて
翁さんは、旧知の間柄である。つねに現実とあるべき姿のバランスを取りながら、さまざまな政策提言を行い、今回の「翁カーブ」に見られるように現実にわが国の行政を動かしてきた方である。柔和で物腰の柔らかい裏に、芯の通った見識と良識、さらには品格を実感できる人だ。
(月刊『時評』2026年9月号掲載)