2026/10/09
高市政権の主要公約の一つである、給付付き税額控除の議論が進展を見せている。この新たな制度は何を目的に、どう国民生活を変えようとしているのか。
今回、社会保障国民会議のメンバーかつ政府税制調査会長として同議論を主導し、いわゆる〝翁カーブ〟こと「低所得の勤労層への支援の検討」で知られる株式会社日本総合研究所シニアフェローの翁百合氏と、長年にわたり給付付き税額控除の導入を唱えてきた東京財団シニア政策オフィサーの森信茂樹氏による対談を行い、制度導入の意義や実施に向けた課題等について語ってもらった。
※ このインタビューは7月8日に実施し、8月19日に最終校正を行いました。
Tweet
制度に対する評価、そして課題
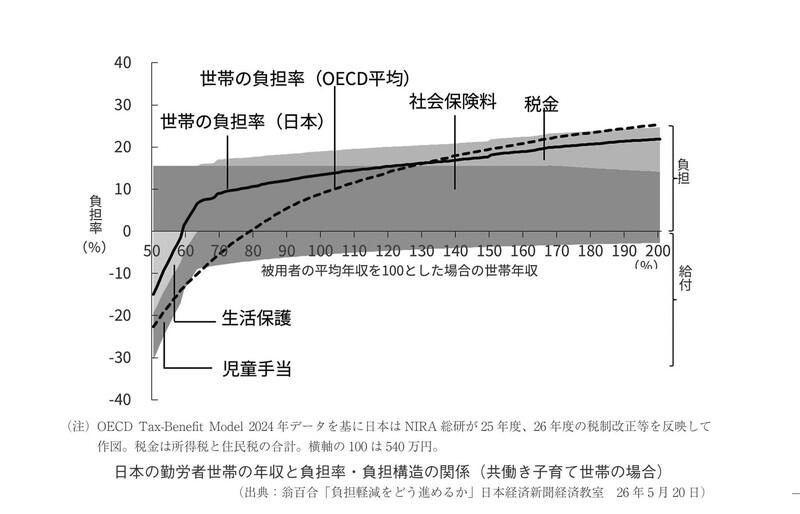
森信 翁さんが今春発表した〝翁カーブ〟が議論の出発点となりました。日本の勤労者が負担の増加と給付の手薄さにより手取り所得が増えない現実、特に平均年収以下の子育て世代で社会保険料の負担が大きく、それにより国民の勤労意欲喪失を表すグラフで、各方面に衝撃を与えました。これを契機として今般の給付付き税額控除の議論が大きく動くこととなったのですが、制度設計のイメージが公表された7月上旬現在、ここまでの議論の流れと制度内容に対する翁さんのご所感などを、まずお伺いできればと思います。
翁 日本でやっと給付付き税額控除の導入に向けて検討ができ、その入り口に立てたことはよかったと思っております。低所得勤労層の負担率が厳しいという共通理解の下、所得に応じてきめ細やかに支援していく内容になっていますが、従来のような一律給付ではなく、所得を把握した上で厳しい状況にある人たちの負担軽減、および就労の促進という二つの目的を反映した設計にしていることは、重要であると私は認識しています。この目的をかなえるよう個人単位で設計できたことも、良かったと評価しています。ただ、まだ今後に向けた多くの検討課題もあります。
森信 その結果、台形という米国型に近い制度設計となりましたが、現段階で課題とされている点などはいかがでしょうか。
翁 まず支援対象ですが、制度の趣旨に合った対象層になるか、年収水準のどの範囲まで支援するのか、どの程度の給付水準とするのか等が固まっていません。このことも関連しますが、必要な財源確保も恒久財源とされていますが、未定です。また、何ごとにおいても具体的な執行が理想的な制度を実現する上でのネックになっています。スピード感を持って導入を図るとしても、当面は国がすぐに実施できるようなインフラや情報はなく、国と地方が連携して進めていかざるを得ません。
給付付き税額控除という制度を導入するのであれば、文字通り税額控除とセットにすべきという点も、執行面がネックとなり税額控除と給付を組み合わせられないので、当面は給付で一本化することになっています。この点は税制改革の議論を速やかに深める必要もあります。執行面で不可欠なDXがまだ道半ばです。今後も取り組んでいかねばならないテーマが多々ある状態です。
確定申告をベースとする方式の可能性
森信 スケジュール感としてはおそらく、今年9月ごろから始まる臨時国会に法案を提出する、中身としては、まず27年4月から2年間消費税を減税し、その後にこの給付付き税額控除をスタートさせるということになるのではないでしょうか。法律は一本で、まずは給付付き税額控除、次に、その間のつなぎとして消費税減税、こういう建て付けでは。
ご指摘いただいた執行段階における各課題について私見を申し上げると、マイナンバーに基づき住民の所得を把握しているのは地方自治体なので、そのデータベースをいかに国が集めて、全国的な仕組みをつくっていくかがポイントだと思います。まずはそれを先行する必要がある。問題は国が集めたデータは前年所得であるという点です。再びコロナ禍や、また大規模自然災害等が発生した時に何らかの給付を行う場合、前年所得のデータでは適切な対応ができない、このことは本年6月に発表された中間取りまとめ案には明記されていません。
翁 その点を克服するには二通りの考え方があると思います。第一は、米国で採用している確定申告をベースにした方式を参考にすべきというものです。マイナンバーを活用し、記入済みの簡易な確定申告をできるだけ拡大することをベースに制度設計すれば、リアルタイムに近い形で税額控除を行い、必要な額を給付するという方式も考えられるのではないか、と考えています。
もう一つの方策としては、森信先生が以前からご指摘されている英国のユニバーサルクレジットのような、企業の給与所得等各種データを国のシステムに連動させていくというやり方も一案だと言えるでしょう。ただ、商工会議所の方とお話しすると中小企業各社単位でそうした対応を図るのは本当に負担が重く、デジタル化がより一層進めば実現可能性も高まると思いますが、現段階では企業はもちろん地方自治体においても対応しきれないのが現状です。仮に税額控除だけ、あるいは給付だけ、というのであれば現段階で対応は可能なのですが、まさに給付と税額控除を組み合わせていることに伴う事務の煩雑さがネックとなっていて難しいところです。
森信 岸田政権の定額減税は、減税で不足する者に給付を行うという内容だったので、対象者一人一人の所得を地方自治体が把握し、引っ越しした者については前住の自治体に問い合わせするなど、非常に手間がかかりました。
翁 リアルタイム化にしろ、デジタル化にしろ、技術革新に応じて改善、充実させていく必要があると思います。
森信 現在自民党の有志を中心に、企業は行政に一度だけデータを提出、あとは行政側で取りに行くというデジタル手続法に基づく「ワンスオンリー原則」を徹底しようという動きがあります。現在企業は税務署や地方公共団体、年金事務所や労基署に従業員の収入などのデータをばらばらに提出していますが、クラウド会計事業者は、これを統一して毎月データで一カ所に報告すれば完了することを考えています。企業が民間提供のクラウドに保存し、各行政機関にそれへのアクセス権を付与する「認定クラウド」と呼ばれる仕組みがあり、国税庁が活用していますが、これを広げようという考えで、デジタルガバメントを作るというものです。
翁 森信先生が提唱されている「ガバメント・データ・ハブ」構想ですね。
森信 企業から民間クラウドに提出された従業員などの所得情報(電子データ)を、国税庁や自治体、さらには社会保障官庁が活用できるようなシステムを構築し、所得情報と給付の連携を図るというものです。これは給付付き税額控除のためだけではなく、もっと大きなデジタルガバメント全体に関わる構想です。