2026/08/19
2025年末、政府はわが国造船業の再生に向け、「造船業再生ロードマップ」を策定した。物流の太宗を担う海運の隆盛に加え、物資の安定供給という経済安全保障の観点からも、造船業の振興は欠かせない。同ロードマップの概要を軸に、造船を取り巻く動向と関連する各種施策の内容、そして目指すべき将来像を、吉田正則課長に語ってもらった。
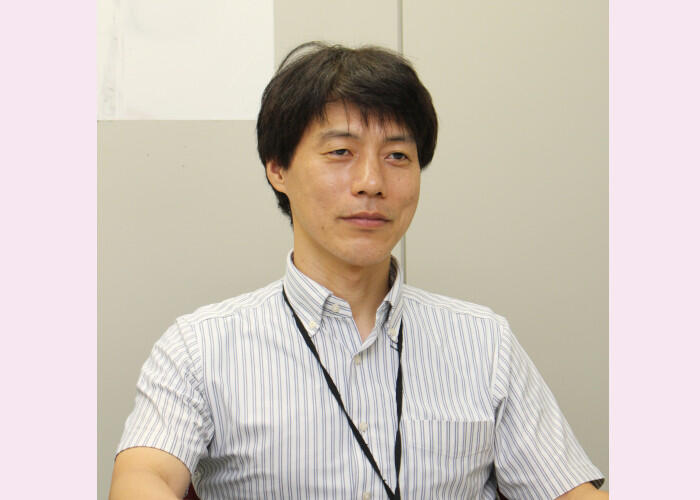
海事局船舶産業課長 吉田正則氏
Tweet
造船の変わらぬ重要性と変わる国際動向
かつて日本は、世界シェアのトップを誇る造船大国でしたが、現在は年間(2024年)の船舶受注量で8%、シェアの1割に満たず、順位は世界第3位ながら、中国の71%、韓国の14%の後塵を拝しています。
一方で、四方を海に囲まれたわが国において、造船業は依然として重要な産業であることに変わりはありません。私たちは造船業の役割について、以下の3点を取りまとめています。
第一に、地域経済を支える担い手であること。国内生産比率が8割弱、地域生産比率9割強、そして船舶を造るための舶用部品をほぼ全て国内から調達する等、地域経済の活性化や雇用に不可欠な産業です。
次いで、経済安全保障を支えるという役割があります。日本は貿易量の実に99%を海上輸送に依存しており、国民生活や経済活動を支える上で船舶は不可欠です。また日本の海運業が使用する船はその約70%を国内調達し、造船業は海運業に約77%を供給しているという相互補完関係を構築しています。
3点目、国際情勢が不安定化する中、安全保障の面からも造船は欠かせません。海上警備や防衛を担う艦船や巡視船は日本で建造し修繕しているほか、同盟国である米国艦船の修繕も日本で行うなど、国際的な関係強化にも造船業は貢献しています。
こうした造船業は、いくつか固有の特徴を有しています。まず受注から竣工まで期間が長く、近年でも3~4年を要します。また船価の約7割を材料費が占め、かつ受注によって船価が確定した後に材料を調達するため、物価上昇局面の影響を受け利益が圧迫される傾向にあります。またドックやクレーンなど大規模設備が必要となり、建造能力の拡大を図る場合は長期間かつ多大な設備投資が必要です。加えて、複雑な設計や生産に対応する技術者や技能者が多数関わる、典型的な労働集約型産業です。一方で海運市況は変動が激しく、大規模な設備投資を伴う場合リスクが大きいという面もあります。
世界市場を席巻する中国
他方、世界的には海上輸送量が年々増加し、それに伴い船舶の建造量は右肩上がり、今後も需要増が予測されています。また船舶自体も大型化の一途をたどり、将来予測として2035年には総トン数(容量)8000万から1億超という大規模船舶の需要が高まる見通しです。
その中で中国は造船業において近年大きく躍進し、前出のように24年に世界の受注量の7割超、そして建造実績の約5割を有するに至りました。次いで韓国、そして日本と、この三カ国で世界の船をほぼ造っていると言えるでしょう。
日本では船主がおおよそ1200万総トン前後の船舶建造を発注し、それに対して日本の造船所の造船能力は1000万総トンで推移、結果として20年以後、日本の船主の発注実績よりも建造実績が下回るなど、需要に応えきれない状態が続いています。さらに22年以後、日本の船主が中国の造船所に発注する割合が増加、現在では発注数の約3~4割が日本国内ではなく特定国への発注となっており、経済安保上の懸念も示されています。
このような建造能力の差は、やはり日本国内では広大な建造立地に乏しく人員も含めた1事業所あたりの規模も小さいこと、また資材調達のコスト高騰等により、現在日中間の建造コストのギャップが生じていることなどが大きな要因となっています。すなわち、技術力や生産性、建造能力の向上や、建造コスト差の低減によるコスト競争力の向上を図らなければ、日本の建造量の減少傾向が続くことが懸念されます。
なお、わが国造船業は旅客船や貨物船、漁船などの内航船も手掛けており、こちらはほぼ全てが国内造船で賄われています。建造隻数は近年漸減していますが、一方で大型化が進んでいるとも言われています。
次に人材についてです。造船業は労働集約型産業であり、技術、技能人材が非常に重要であるのですが、就労者数も漸減してきました。16年には9万1000人以上だったものの、22年には6万8000人へと急落しています。ここ数年は外国人技能者の増加により、直近25年は7万6000人に回復していますが、それでもピークから2割弱減少しています。
「造船業再生ロードマップ」の目標
昨年、政府により「造船業再生ロードマップ」(以下、ロードマップ)が策定され、わが国造船業のあるべき姿と2035年段階における造船業の目標が示されました。
まず、35年における日本船主の想定船舶建造需要である1800万総トンを建造すること。足元の24年の船舶建造能力が907万総トンですので、ほぼ倍増させる必要があります。続いてゼロエミッション船など次世代船舶建造技術で世界を主導すること。現在は重油が主体ですが、今後は、規制等の状況にもよりますが、天然ガスやアンモニア、水素、メタノールなどの新燃料等で航行する船舶の需要がさらに高まり、35年段階では建造量の約6割がこれら新たな燃料の船舶が占めるだろうと予測されています。そして、国際社会におけるわが国造船業の役割を確立し、大型化や新燃料船建造等で競争力を回復させていく必要があります。
いずれにしても、これら目標達成に向けては自律性の確保、優位性の確保が不可欠です。このうち自律性については、施設・設備の整備によって建造能力50%向上を目指します。ロードマップでは、「船舶建造体制の強靭化」として、造船施設等の拡充・刷新・再稼働・新設等を通じた建造能力の増強を掲げています。これは数年単位で三つのフェーズに分けており、フェーズ1では自動化・省力化を中心に設備を整備、2では施設の新設や拡大を行い、3では増強したドック・クレーンを稼働させていく、この三段階を着実に踏まえ、建造能力の増強を図ります。
またDXやロボット、AI技術を駆使してプロセス全体の効率化を図り、生産性を25%向上させていく方針です。同時に、産学・地域連携等による高度人材の確保や雇用環境の改善、外国人技能者受け入れ等を並行して進めることが重要です。さらに業界の垂直・水平連携および再編により、建造能力の倍増と10%のコスト削減を図ることも求められます。水平連携としては造船×造船、垂直連携としては造船×舶用、造船×海運(船主)、などのパターンが考えられます。
優位性の確保についてはどうか。これは脱炭素化やカーボンニュートラルへの対応を通じたゲームチェンジ、安定的な新造船需要の確保、さらには同志国やグローバルサウスとの連携強化等を通じて、最終的な目標達成につなげていくことを考えています。
実際に同志国との連携に関しては、昨年10月に「日本政府とアメリカ合衆国政府との間の造船についての協力に関する覚書」に署名しました。日米両国の建造能力拡大、米国海事産業基盤への投資の促進、経済安保上必要な公船や商船などの需要明確化、両国の造船人材育成、等々が協力分野として列挙されています。この中には、艦船修繕の拡大なども含まれると考えられます。その後、本年2月には米国ワシントンDCにて第1回日米造船作業部会が開催されました。
付言すると新造ばかりではなく、既存船の修繕を受注できるような体制構築を図り、これに人材の還流を併せていくことが大切だと思っています。そのほか、建造体制の強靱化に向けて融資を中心とした金融制度も活用できるのではないかと検討しています。