2026/09/15
経済産業省はエネルギーの安定供給、経済成長、脱炭素の三つについて同時に実現を目指すGXの推進に取り組んでいる。特に近年、AIの利用促進等により、全国各地でデータセンター建設が急増、それに伴い安定的な電力供給の確保が喫緊の課題に。これを解決するべくワット・ビット連携こと電力と通信の効果的な連携の整備無に向け全力を傾けている。その最新動向を清水淳太郎課長に解説してもらった。
イノベーション・環境局
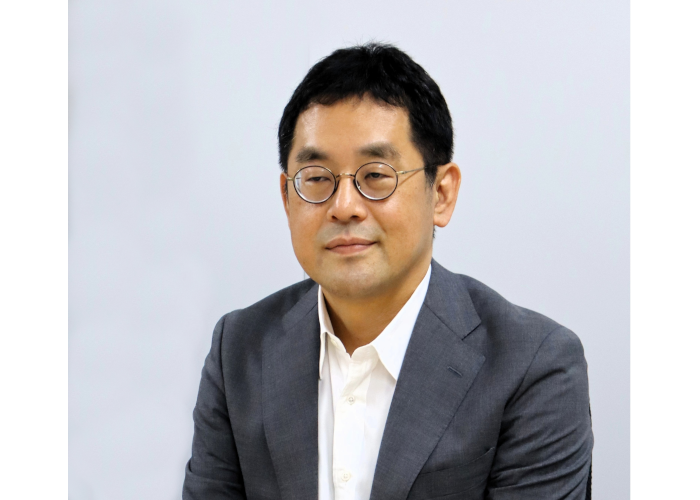
GXグループ脱炭素成長型経済構造移行投資促進課長 清水淳太郎氏
Tweet
日本型GXが世界潮流の中心に
G X( グリーントランスフォーメーション)は、単なる気候変動対策や環境政策ではなく、「エネルギーの安定供給・経済成長・脱炭素」という三つの目標を同時に追求することを意味しています。遡ると2020年に当時の菅義偉総理が〝2050カーボンニュートラル実現〟を宣言され、以後はこれを前提としながらも、一方で経済に過度な負担を与えず、またエネルギーの安定供給を阻害してはならないとの観点から、鼎のように3点同時追及の道を模索してきました。特に国際情勢の変動により改めてエネルギー供給の必要性が高まる中、日本におけるGXはその重要性が増してきました。
むしろ近年では脱炭素の旗手とも言うべき欧州でも、急進的な脱炭素ではなく産業競争力強化の両立を模索する動きも見受けられ、いわばグローバルな脱炭素推進モデルの中核に、日本型GXが位置しているとも言えるでしょう。
こうした理念を背景として脱炭素実現を図るにあたり、先行投資を応援する枠組みとなるのが「成長志向型カーボンプライシング」です。GX経済移行債という総額20兆円規模の国債を発行し、企業の大胆な投資を促すことで、将来の排出量取引や化石燃料賦課金を組み合わせつつ、脱炭素に対応できるような経済構造への移行を図るという枠組みです。同構想に応じ、現在は全国でさまざまなGX投資が進んできています。
現在、特にCO2排出削減に寄与する16の分野を選定し、各分野の投資戦略を作成、それに基づき個別投資を応援しています。
世界の電力需要、上昇の一途
なぜエネルギーの安定供給が求められるのか。現実としてわが国は一次エネルギー供給の8割以上を化石エネルギーに依存し、原油については9割以上を中東からの輸入に依存しています。今般のイラン情勢により、エネルギーや原料としての原油供給に影響が生じていることは周知の通りです。
また化石燃料の輸入額は年間約20兆円にのぼり、さらに資源価格が上昇すると日本経済、国民の暮らしを大きく圧迫します。このように、GXを通じた国産エネルギーによる化石燃料の輸入代替は、脱炭素の実現だけでなくエネルギー安全保障の観点からも、必須の構造改革事案なのです。
他方で、電力需要は世界規模で上昇の一途をたどっています。IEA(国際エネルギー機関)による最新のレポートでも、産業、電気自動車、空調、データセンター(以下、DC)などにより、高い需要の伸び率を示し、まさに「電力の時代」が到来、と記されています。電源構成としては再エネと原子力による発電量が今後も比重を高め、2030年までに世界の電力の半分が再エネと原子力から供給されると想定されるほどです。そして同レポートでは、送電網の整備が最大の課題である、とも指摘しています。つまり国産エネルギーをどう確保し、いかに消費地へ安定的に運ぶのかが、大きな課題だということです。
また、日本では再エネのコストはまだまだ高く生産地域も限られるのに比べ、世界的には太陽光も風力も価格が下がっており、経済ベースでの活用が加速するものと想定されます。多くの国でエネルギーの確保・自給自足は国是となっており、自国内でアクセスできる電源や電力生産へのアプローチが大きな命題となっています。欧州では脱炭素に加えエネルギー安全保障の観点から、洋上風力へのギアが一段上がっている状態ですし、今やクリーンエネルギーの消費・生産で群を抜く中国は、同時に石炭も活用しながら再エネを伸長させていく方針です。また国家だけではなく、グローバル企業としても国際情勢の変動にかかわらず、サプライチェーンにおける脱炭素化が大きな潮流となりつつあります。
こうした背景を下に、高市政権は17にわたる戦略分野を発表しています。そのうち「資源・エネルギー安全保障・GX」の枠組みにおいて、冒頭のような国際情勢、エネルギー情勢を踏まえつつ、日本として勝ち筋となる産業の戦略づくりを進めてきました。同時に、AI・半導体やフュージョンエネルギーなど、他の分野もエネルギーやGXと密接に連動しており、さまざまな分野での検討をあわせながらGXを推進していきます。
その上で、「資源・エネルギー安全保障・GX」の分野では、七つの技術・製品に注目し、先ごろ、官民投資ロードマップの素案が公表されました。具体的には、次世代型太陽電池(ペロブスカイト太陽電池等)、水素等、グリーン鉄、次世代型地熱、洋上風力、次世代革新炉、GXケミカルについて、現状認識とゴールの設定、そして、その実現に向けた政策の具体化を進めています。今後はロードマップに示された方向性に則り、技術開発、設備投資、需要創出などを推し進め、官民投資を拡大していきます。
自国内で計算処理を行うために
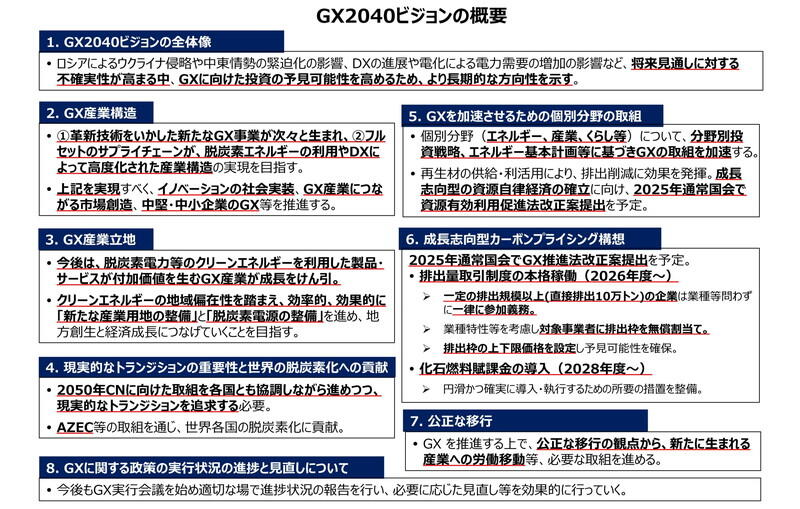
昨年2月、「GX2040ビジョン」が閣議決定されました。この主要項目の一つとしてGX産業立地が位置付けられており、以後、同ビジョンに基づき各地でGX産業立地を進めています。
同政策においては供給と需要に関し、二つの大きな流れがあります。供給面では、原子力や再エネなど脱炭素電力の産出に地域偏在性、すなわち条件面等により生み出しやすい地域が限定される傾向にあること。一方で、ニーズの方は日本全国に点在していることから、やはり脱炭素電力を生み出す地域が裨益するような枠組みを構築していかないと、なかなか立地候補となる地域の理解を得られず、供給も増えかないという構図になります。従って、クリーンエネルギーの地域偏在性を踏まえて、どのように需要を寄せていくかが大きなポイントになると言えるでしょう。
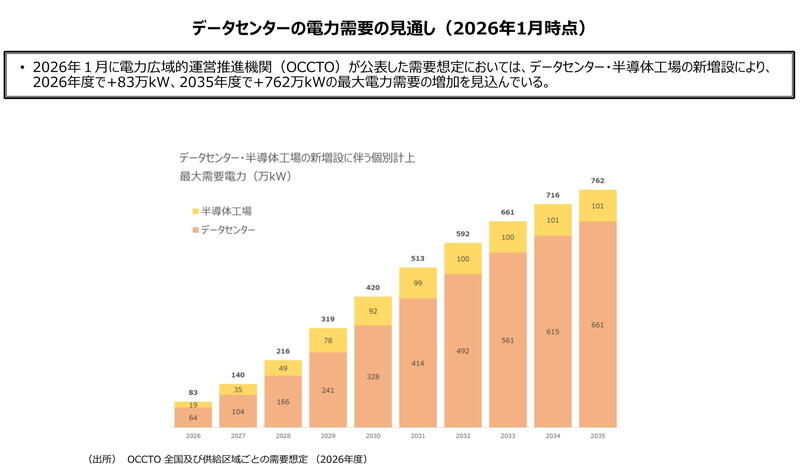
そして近年の急速なAI開発・利活用の流れの中、大規模な計算資源の確保が急務となっています。自国の計算処理を海外で行うとなるとデータセキュリティの観点からリスクが高く、やはり国内で計算処理を行うためのDCを、迅速に整備していくことが求められます。実際に本年1月に電力広域的推進機関(OCCTO)が公表した需要想定においては、データセンターや半導体工場棟の整備により2035年度で現状+762万キロワット、そのうちデータセンターにおいて661万キロワットの需要増が見込まれています。原発1基の電力が100万キロワット(1ギガワット)、TSMCの電力需要が30万キロワットほどですので、将来的な需要増がいかに多いかお分かりいただけるかと思います。
現在、約9割のDCが関東・関西圏に集中しており、大規模災害の観点から、地方分散を図ることが非常に大きな政策課題となっています。また、関東地方に新しく大型のDCを設けようとすると、大規模な送電設備の敷設に超長期にわたる整備期間と膨大なコストが必要となるのが現状です。整備に長期間を要する間に、DCへの投資が海外に向けられる可能性も考えられます。また長らく電力需要が漸減してきたことを背景に変電所もほとんど新設されていないため、これから新たに変電所を造るにしてもエンジニアの確保からしてままなりません。